
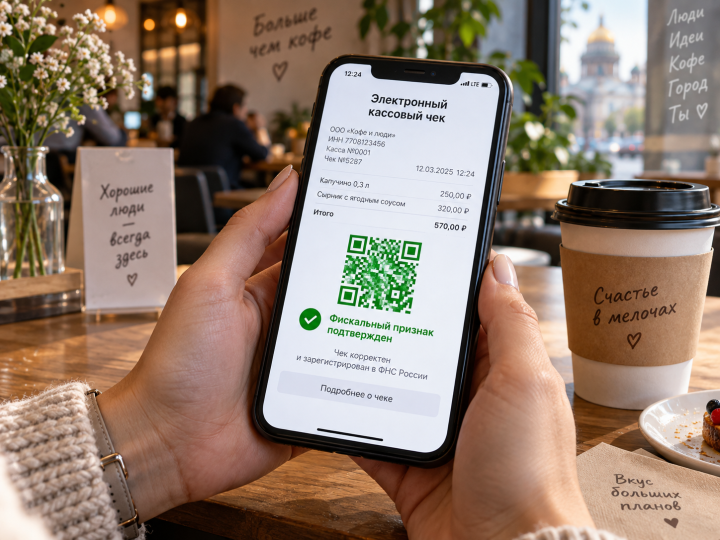
Покупка сегодня всё чаще начинается и заканчивается в смартфоне: товар выбирают в интернет-магазине или мобильном приложении, оплачивают банковской картой, через Систему быстрых платежей или другим электронным способом, а подтверждение расчёта получают в цифровом виде.
Введение
Бумажный чек постепенно уступает место электронному — его можно получить по электронной почте, на номер телефона или посредством QR-кода. Такой формат делает расчёты быстрее и удобнее, но одновременно ставит перед потребителем новые вопросы: Как убедиться, что электронный чек настоящий? Что делать, если документ потерялся? Можно ли защитить свои права без бумажного чека? Куда обращаться, если после оплаты возник спор с продавцом или проблема с платежом?
Разобраться в этих вопросах особенно важно на фоне роста дистанционной торговли и цифровых способов оплаты. Следите за нашими публикациями, чтобы быть грамотным потребителем, знать и отстаивать свои права.
Что такое цифровой чек и как он работает
Цифровой (электронный) кассовый чек — это фискальный документ, который касса формирует и в реальном времени передаёт в налоговую службу. Вместо бумажной ленты покупатель получает QR-код, ссылку или чек в приложении или на электронную почту. Это не «замена по желанию продавца»: обязанность применять контрольно-кассовую технику и выдавать чек установлена Федеральным законом № 54-ФЗ «О применении контрольно-кассовой техники», а право покупателя получить электронный чек прямо предусмотрено ст. 1.2 закона.
Пример. Вы заказываете кофе в приложении сети кофеен и оплачиваете по QR-коду. На экране мгновенно появляется электронный чек с QR-кодом и фискальным признаком — он одновременно уходит в ФНС. По нему всегда можно проверить, что продавец работает легально, а чек — «не нарисованный».
Право на подтверждение покупки
Электронный чек имеет ту же юридическую силу, что и бумажный: и тот, и другой — фискальный документ, подтверждающий расчёт. Если электронный чек не пришёл или недоступен, покупатель вправе потребовать бумажный экземпляр. Сохранить доказательство покупки просто: скриншот, письмо из приложения, QR-код.
Пример. Покупатель оплатил товар в фирменном онлайн-магазине, но чек на почту не пришёл. После обращения в поддержку чек направили повторно — и, что важнее, проверка по QR-коду в приложении «Проверка чека ФНС» подтвердила, что чек был фискальным, а не подделкой.
Право на возврат товара и денег
Качество чека — цифровое или бумажное — не влияет на права потребителя. Возврат качественного товара и товара с недостатками регулируется Законом РФ «О защите прав потребителей» (ст. 18, 25): в первые 14 дней — обмен качественного непродовольственного товара, при недостатках — возврат, ремонт или замена. Отсутствие кассового чека не лишает права на возврат — покупку можно подтверждать свидетельскими показаниями (п. 5 ст. 18 Закона).
Пример. Куртка, купленная онлайн с оплатой по СБП, не подошла по размеру. Бумажного чека не было, но покупатель сохранил скриншот электронного чека из приложения банка. Магазин оформил возврат в обычном порядке — цифровой чек сослужил ту же роль, что и бумажный.
Право на защиту персональных данных
Номер телефона, e-mail, ФИО, которые продавец запрашивает при оформлении покупки или доставке чека, — это персональные данные. Их обработка регулируется Федеральным законом № 152-ФЗ «О персональных данных»: без согласия покупателя данные нельзя передавать третьим лицам для рекламы, а после прекращения обслуживания их обязаны удалить или обезличить.
Пример. После покупки в приложении магазина на телефон начали приходить рекламные SMS от «партнёров». Покупатель направил отзыв согласия на обработку данных и требование их удалить — рассылки прекратились в течение нескольких дней.
Право оспорить ошибочную или мошенническую транзакцию
Если деньги списались дважды, сумма не совпала с чеком или списание вообще не связано с покупкой, действуют два параллельных механизма. Первый — обращение к продавцу и в банк с требованием разобраться (порядок оспаривания операций установлен правилами платёжных систем, и банки принимают такие заявления в том числе через приложение). Второй — защита в рамках Закона о защите прав потребителей: требование о возврате уплаченной суммы и неустойка. По уголовно наказуемым схемам (например, когда под «оплатой» скрывается перевод на карту третьего лица) — заявление в полицию.
Пример. При оплате на кассе терминал «съел» сумму дважды: банк списал 2 400 рублей вместо 1 200. Покупатель в приложении банка подал спор по операции, приложив скриншот электронного чека. Дублирующее списание вернули в течение недели.
Совет. Фраза «деньги вернутся в течение 40 дней» — не норма закона, а ориентир из правил платёжных систем для международных споров. Сроки зависят от банка и способа платежа, поэтому фиксируйте дату обращения письменно.
- Продолжение следует.


Нет комментариев